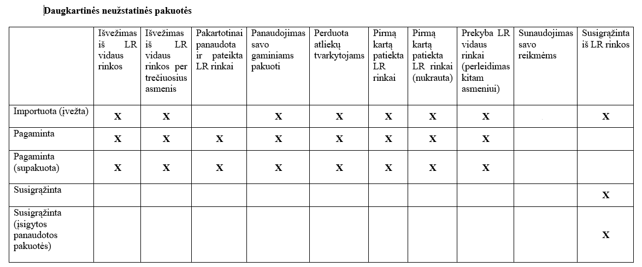
Nous avons contacté Aplinkos apsaugos departamentas (Département de la protection de l’environnement ; AAD) au sujet de la comptabilisation correcte des emballages réutilisables et à usage unique dans GPAIS (système unifié d’information sur la comptabilisation des produits, des emballages et des déchets) et avons demandé des précisions sur les combinaisons possibles des modes de réception et d’activité.
Nous reproduisons ci-dessous la réponse de l’AAD :
« En réponse à votre demande, nous vous communiquons l’avis des spécialistes de Aplinkos apsaugos departamentas prie Aplinkos ministerijos (Département de la protection de l’environnement auprès du ministère de l’Environnement ; ci-après le “Département”), qui ne doit pas être considéré comme une interprétation officielle de la législation ni comme une décision dans un cas particulier.
En réponse à votre demande, nous vous informons que, lors de la tenue des registres des emballages réutilisables, il convient de prendre en considération les opérations portant sur ces emballages dans le cadre de l’activité de l’entreprise et d’enregistrer en conséquence les modes de réception et d’activité. La fonction “Réutilisé et mis sur le marché de LR” peut être utilisée lorsque l’emballage réutilisable se trouve déjà sur le marché intérieur de LR (République de Lituanie) : vous avez importé des marchandises sur une palette en bois réutilisable, déchargé les marchandises dans votre entrepôt, puis chargé à nouveau la palette avec vos propres marchandises et les avez mises sur le marché de LR. Dans GPAIS, cette opération serait enregistrée au moyen du mode de réception “Importé (introduit)” et du mode d’activité “Mis sur le marché de LR pour la première fois (déchargé)”. Lorsque vous chargez la palette réutilisable avec vos propres marchandises et la mettez sur le marché de LR, le mode de réception est “Produit (emballé)” et le mode d’activité “Réutilisé et mis sur le marché de LR”.
Veuillez noter que les emballages réutilisables importés (introduits) sur le marché intérieur de LR doivent être indiqués comme “Mis sur le marché de LR pour la première fois (déchargé)” ou “Mis sur le marché de LR pour la première fois”.
La fonction “Utilisé pour emballer ses propres produits” s’applique aux fabricants d’emballages vides qui, indépendamment du mode de réception de ces emballages, qu’ils aient été importés ou fabriqués, les utilisent pour emballer leurs propres produits : une entreprise a importé des palettes en bois vides, y a placé ses propres produits et les a fournis sur le territoire de LR. Dans GPAIS, vous enregistreriez le mode de réception “Importé (introduit)” et le mode d’activité “Utilisé pour emballer ses propres produits” pour les emballages vides sous le code 008, ainsi que le mode de réception “Produit (emballé)” et le mode d’activité “Mis sur le marché de LR pour la première fois” pour les palettes en bois chargées sous le code 048.
La fonction “Transféré aux gestionnaires de déchets” s’applique lorsque vous avez importé (introduit) ou récupéré sur le marché de LR un emballage en bois réutilisable qui n’est plus adapté à une utilisation ultérieure et que vous le transférez à un gestionnaire de déchets. Dans GPAIS, pour les palettes en bois vides sous le code 008, vous enregistreriez le mode de réception “Produit” et le mode d’activité “Transféré aux gestionnaires de déchets”.
Dans GPAIS, vous enregistreriez le mode de réception “Importé (introduit)” et le mode d’activité “Retiré du marché intérieur de LR” lorsque, par exemple, une entreprise introduit sur le marché de LR des marchandises placées sur une palette réutilisable, ne les décharge ni ne les reconditionne d’aucune manière et les retire du marché intérieur de LR.
La fonction “Récupéré sur le marché de LR” s’applique lorsque les emballages réutilisables sont récupérés par les producteurs et/ou les importateurs eux-mêmes, ou lorsqu’ils sont récupérés par des entreprises exerçant des activités de location et de collecte d’emballages réutilisables et que le producteur et/ou l’importateur réutilise ces emballages réutilisables récupérés sur le marché lituanien pour emballer des produits ou des marchandises. Par exemple, lors de l’achat de palettes en bois vides usagées, vous enregistreriez dans GPAIS le mode de réception “Récupéré (emballage usagé acquis)” et le mode d’activité “Récupéré” pour les emballages vides sous le code 008. Lorsque vous chargez les palettes avec vos propres marchandises et les mettez sur le marché de LR, vous enregistreriez dans GPAIS le mode de réception “Produit (emballé)” et le mode d’activité “Réutilisé et mis sur le marché de LR” pour les palettes chargées sous le code 048.
Nous vous informons que le point 44 des règles dispose : “Les données relatives aux emballages remplacés par de nouveaux emballages (non utilisés) acquis en Lituanie ou par des emballages réutilisables introduits en Lituanie (importés) ne sont pas considérées comme concernant des emballages réutilisables récupérés sur le marché lituanien et ne sont pas incluses dans les registres des emballages réutilisables récupérés sur le marché lituanien visés au point 43 des règles. Les nouveaux emballages (non utilisés) acquis en Lituanie et les emballages réutilisables introduits en Lituanie (importés) doivent être enregistrés comme emballages réutilisables mis pour la première fois sur le marché lituanien. Les emballages réutilisables usagés sont considérés comme récupérés sur le marché lituanien, et les données relatives à ces emballages sont incluses dans les registres des emballages réutilisables récupérés sur le marché intérieur de la République de Lituanie visés au point 43 des règles, lorsque les emballages réutilisables sont récupérés par les producteurs et/ou les importateurs eux-mêmes, ou lorsqu’ils sont récupérés par des entreprises exerçant des activités de location et de collecte d’emballages réutilisables et que le producteur et/ou l’importateur réutilise les emballages réutilisables récupérés sur le marché lituanien pour emballer des produits ou des marchandises.”
Veuillez noter que, conformément à l’article 6, paragraphe 6, de la loi de la République de Lituanie relative à la taxe sur la pollution de l’environnement, les contribuables sont exonérés de la taxe sur la pollution de l’environnement provenant des déchets d’emballages réutilisables lorsqu’ils atteignent intégralement l’objectif de collecte et de réutilisation fixé par le ministre de l’Environnement de la République de Lituanie. Les objectifs sont fixés par l’arrêté n° D1-618 du ministre de l’Environnement de la République de Lituanie du 28 décembre 2006 “relatif à la fixation des objectifs de collecte et de réutilisation des emballages”. L’objectif actuel d’utilisation et de collecte des emballages réutilisables est de 80 %.
En ce qui concerne la question du retrait par l’intermédiaire de tiers, veuillez noter que, conformément au chapitre IV, “DOCUMENTS OUVRANT DROIT À UN ALLÈGEMENT FISCAL”, point 14 de la description de la procédure de calcul de la taxe sur la pollution de l’environnement et de la pollution dissimulée pour 2021 et les années suivantes, approuvée par l’arrêté n° D1-143 du 10 mars 2021 “portant approbation des descriptions de la procédure de calcul de la taxe sur la pollution de l’environnement et de la pollution dissimulée pour 2021 et les années suivantes” (ci-après la “description”), “un contribuable n’est exonéré de la taxe sur les emballages remplis retirés par l’intermédiaire de tiers que lorsque le tiers, entendu comme la personne à laquelle le contribuable a transféré ses emballages remplis en vertu d’un contrat, a lui-même retiré ces emballages remplis du territoire de la République de Lituanie ou a utilisé des services de transport à cette fin.”
À notre avis, dans GPAIS, vous utiliseriez le mode de réception “Importé (introduit)” et le mode d’activité “Retiré du marché intérieur de LR par l’intermédiaire de tiers” lorsque, par exemple, l’entreprise A a importé (introduit) des marchandises emballées et a transféré ses emballages remplis à l’entreprise B, qui a retiré elle-même les emballages remplis du marché intérieur de LR ou a utilisé des services de transport à cette fin.
Nous vous informons que l’article 2, paragraphe 19, de la loi de la République de Lituanie relative à la gestion des emballages et des déchets d’emballages (ci-après la “loi”) dispose ce qui suit :
Utilisation d’emballages pour ses propres besoins :
1) déballage, par un importateur, de marchandises emballées introduites par celui-ci sur le territoire de la République de Lituanie, lorsque l’importateur entend utiliser ces marchandises dans le cadre de ses propres activités et/ou les transférer à une autre personne ;
2) déballage, par un producteur, de marchandises emballées par celui-ci sur le territoire de la République de Lituanie, lorsque le producteur entend utiliser ces marchandises dans le cadre de ses propres activités et/ou les transférer à une autre personne.
Dans GPAIS, vous enregistreriez “Utilisé pour ses propres besoins” lorsque, par exemple, une entreprise importe des marchandises emballées, les déballe et que les emballages à usage unique restant dans l’entreprise deviennent des déchets.
Veuillez noter que le point 6 de la partie 24 des règles relatives à la gestion des emballages et des déchets d’emballages, approuvées par l’arrêté n° 348 du ministre de l’Environnement de la République de Lituanie du 27 juin 2002 “portant approbation des règles relatives à la gestion des emballages et des déchets d’emballages” (ci-après les “règles”), dispose que “les emballages remplis de produits et utilisés pour les besoins propres et les emballages remplis de produits et transférés à une autre personne peuvent être comptabilisés conjointement, en enregistrant la quantité totale de ces emballages comme emballages remplis de produits et transférés à une autre personne, ou peuvent être comptabilisés séparément. Au début de l’année de déclaration GPAIS, les producteurs et les importateurs doivent choisir la méthode de comptabilisation des emballages remplis de produits et utilisés pour leurs propres besoins et des emballages remplis de produits et transférés à une autre personne, qu’ils soient comptabilisés conjointement ou séparément, et ne peuvent pas modifier cette méthode de comptabilisation avant la fin de l’année de déclaration.”
Nous vous recommandons de consulter le matériel vidéo disponible ici concernant les fonctions et la comptabilisation des emballages dans GPAIS.
Les diapositives de la présentation sont disponibles à l’adresse https://www.gpais.eu sous Actualités → 2025-05-08 → Modifications mises en œuvre concernant la comptabilisation des emballages réutilisables non consignés.
Des informations sur la manière de comptabiliser les emballages réutilisables et les emballages utilisés pour les besoins propres sont disponibles sur le site internet de GPAIS, sous Questions fréquemment posées → 2.1.6. Comment comptabiliser les emballages réutilisables importés, déballés pour les besoins propres, puis partiellement utilisés pour emballer les marchandises propres de l’entreprise et les mettre sur le marché intérieur ?
Veuillez noter que le Département fournit des consultations conformément à la procédure établie dans les règles relatives à la consultation des personnes par Aplinkos apsaugos departamentas (Département de la protection de l’environnement). Le point 4.2 des règles de consultation définit une consultation comme une explication individuelle ou générale, dans le cadre des compétences du Département, concernant l’application des exigences de la législation environnementale. Nous précisons que les spécialistes du Département fournissent des consultations sur les questions environnementales, mais ne tranchent pas les questions de fait et n’évaluent pas des circonstances factuelles particulières. Une consultation ne constitue pas une interprétation officielle d’un acte juridique réglementaire et n’a aucune force juridique. Si une personne fournit des informations supplémentaires, le contenu de la consultation peut changer. »